
Để giúp mọi người có thêm thông tin về Thuế Thu nhập doanh nghiệp nên chúng tôi đã chia sẻ về Bài tập tình huống về thuế thu nhập doanh nghiệp có đáp án. Hãy cùng GIAYCHUNGNHAN tìm hiểu ngay bài viết dưới đây nhé.

Nội dung bài viết
1. Bài tập 1
Tháng 5/2017 Ông Mạnh có Tổng thu nhập từ tiền lương, tiền công là 18.300.000 vnđ.
(Trong đó: Lương cơ bản (Lương tham gia BH: 6.000.000), Tiền ăn ca: 700.000. Tiền hỗ trợ điện thoại: 1.000.000, Tiền hỗ trợ xăng xe đi lại: 3.000.000. Tiền hỗ trợ nuôi con nhỏ: 3.600.000, Tiền thưởng: 4.000.000)
– Các khoản BH phải đóng là: 10,5% (BHXH: 8%, BHYT: 1,5%, BHTN: 1%) trên mức lương tham gia BH là: 6.000.000 = 630.000
– Ông Mạnh có nuôi 1 con nhỏ (Đã Đăng ký giảm trừ gia cảnh)
Yêu cầu:
– Tính thuế nhập cá nhân phải nộp trong tháng 5/2017 của Ông Mạnh.
Hướng dẫn giải:
Theo quy định: Cách tính thuế TNCN phải nộp như sau: THUẾ TNCN PHẢI NỘP = THU NHẬP TÍNH THUẾ X THUẾ SUẤT
1. Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ
Trong đó:
Thu nhập chịu thuế = Tổng thu nhập – Các khoản được miễn thuế
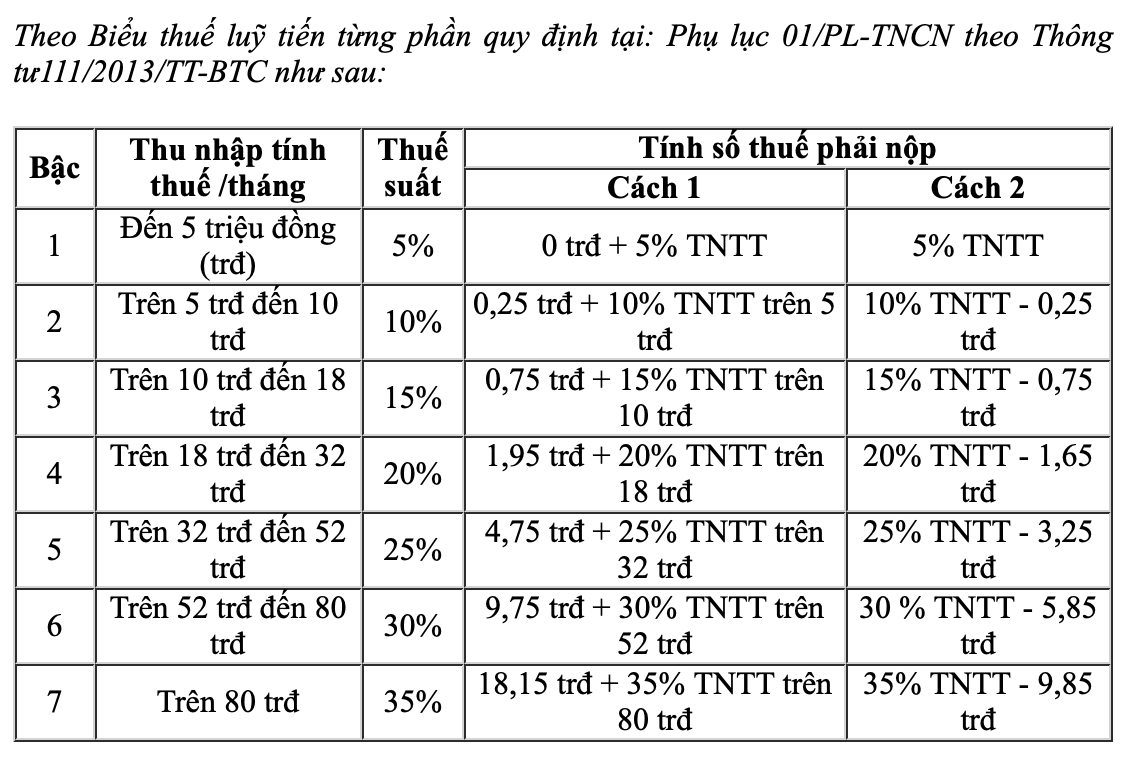
2. Thuế suất:
Thu nhập chịu thuế = 18.300.000 – (700.000 + 1.000.000) = 16.600.000 (Các khoản được miễn thuế gồm: Tiền ăn ca, Tiền điện thoại)
Thu nhập tính thuế TNCN = 16.600.000 – (9.000.000 + 3.600.000 + 630.000) = 3.370.000
(Các khoản giảm trừ: Giảm trừ bản thân: 9.000.000, Người phụ thuộc: 3.600.000,
Các khoản BH: 630.000)
– Thuế TNCN Ông Nam phải nộp là:
Cách 1: (Theo phụ lục 01/PL-TNCN bên trên)
– Thu nhập tính thuế = 3.370.000 (Thuộc bậc 1: “Đến 5 triệu đồng (trđ)”)
-> Thuế TNCN phải nộp = 0 trđ + 5% TNTT (Thu nhập tính thuế)
= 0 + (5% x 3.370.000) = 168.500
Cách 2: (Theo phụ lục 01/PL-TNCN bên trên)
– Thu nhập tính thuế = 3.370.000 (Thuộc bậc 1: “Đến 5 triệu đồng (trđ)”)
-> Thuế TNCN phải nộp = 5% TNTT (Thu nhập tính thuế)
= 5% X 3.370.000 = 168.500
(Cách này sẽ nhanh hơn rất nhiều khi tính thuế cho những người có nhiều bậc)
2. Bài tập 2
Năm 2017, theo hợp đồng lao động ký giữa Ông Hải và Công ty kế toán Thiên Ưng thì Ông Hải được trả lương hàng tháng là 31,5 triệu đồng,
– Ngoài tiền lương Ông Hải được công ty trả thay phí hội viên câu lạc bộ thể thao 1 triệu đồng/tháng. Ông Hải phải đóng bảo hiêm bắt buộc là 1,5 triệu đồng/tháng. Công ty chịu trách nhiệm nộp thuế thu nhập cá nhân theo quy định thay cho ông Ông Hải.
– Trong năm Ong Hải chỉ tính giảm trừ gia cảnh r** o bản thân, không có người phụ thuộc và không phát sinh đóng góp từ thiện, nhân đạo, khuyến học.
Yêu cầu: Tính thuế thu nhập cá nhân phải nộp cho Ông Hải:
Hướng dẫn giải:
Cách tính thuế thu nhập cá nhân phải nộp của Ông Hải:
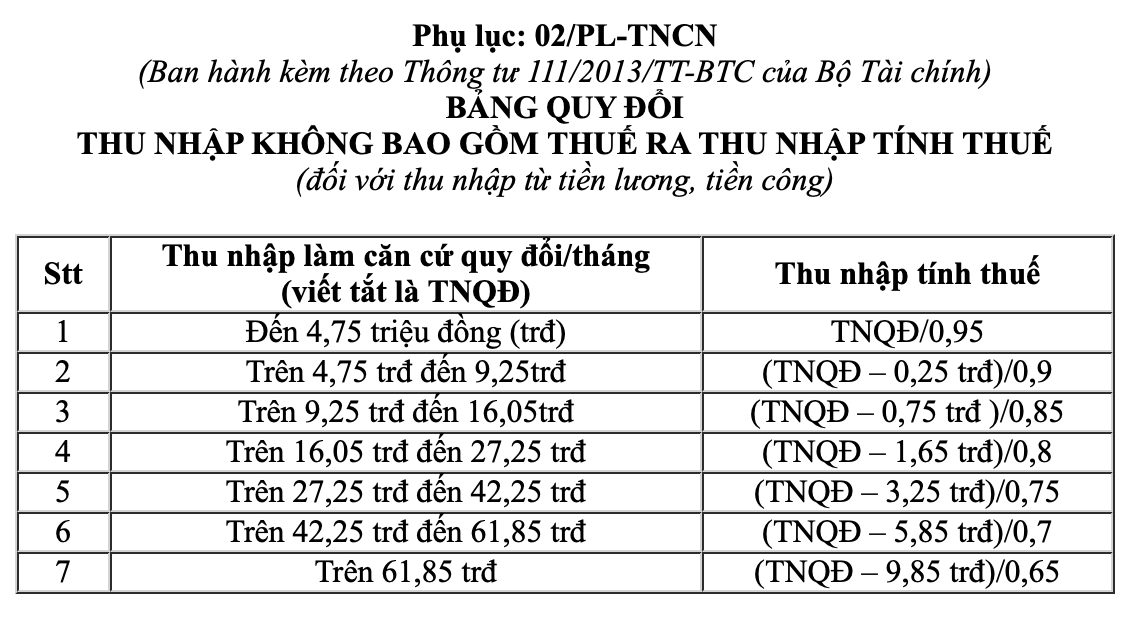
Chú ý: Vì công ty trả theo lương NET (Tức là DN sẽ chịu thuế TNCN thay cho người lao động). Nên thu nhập tính thuế sẽ phải quy đổi theo quy định lại Phụ lục 02 theo Thông tư 111.
Cách tính thuế TNCN phải nộp của Ông Hải cụ thể như sau:
– Thu nhập làm căn cứ quy đổi là:
31,5 triệu đồng + 1 triệu đồng – (9 triệu đồng + 1,5 triệu đồng) = 22 triệu đồng
– Thu nhập tính thuế
(xác định theo Phụ lục số 02/PL-TNCN theo Thông tư 111/2013/TT-BTC) là:
= Bậc 4: (TNQĐ – 1,65 trđ)/0,8
= (22 triệu đồng – 1,65 triệu đồng)/0,8 – 25,4375 triệu đồng
– Thuế thu nhập cá nhận Ông Hải phải nộp
(áp dụng cách tính thuế rút gọn “Cách 2” theo Phụ lục số 01/PL-TNCN) là:
= Bậc 4: = 20% TNTT – 1,65 trđ
= 25,4375 triệu đồng x 20% – 1,65 triệu đồng = 3,4375 triệu đồng
Để tìm hiểu thêm: Bài tập kế toán tài chính doanh nghiệp – Có lời giải, mời quý khách tham khảo bài viết dưới đây của GIAYCHUNGNHAN!
3. Bài tập 3
Tình huống:
Công ty XYZ là một doanh nghiệp chuyên sản xuất và xuất khẩu hàng hóa tại Việt Nam. Trong năm 2023, công ty đạt được các kết quả tài chính sau:
- Doanh thu từ hoạt động sản xuất và xuất khẩu hàng hóa là 50 tỷ VND.
- Chi phí sản xuất hàng hóa là 30 tỷ VND.
- Chi phí bán hàng là 5 tỷ VND.
- Chi phí quản lý doanh nghiệp là 7 tỷ VND.
- Lãi vay ngân hàng là 2 tỷ VND.
- Doanh thu từ hoạt động tài chính là 3 tỷ VND.
- Thu nhập khác là 1 tỷ VND.
- Chi phí khác là 500 triệu VND.
- Công ty có khoản lỗ lũy kế từ năm trước là 3 tỷ VND.
Thuế suất thuế TNDN áp dụng cho năm 2023 là 20%. Công ty XYZ không được hưởng ưu đãi thuế suất thuế TNDN.
Yêu cầu:
- Xác định lợi nhuận trước thuế TNDN của công ty XYZ trong năm 2023.
- Tính số thuế TNDN phải nộp của công ty XYZ cho năm 2023.
- Giải thích tác động của khoản lỗ lũy kế từ năm trước đến số thuế TNDN phải nộp trong năm 2023.
Đáp án:
1. Xác định lợi nhuận trước thuế TNDN
Lợi nhuận trước thuế TNDN được xác định bằng cách lấy tổng doanh thu (bao gồm doanh thu từ hoạt động sản xuất và xuất khẩu, doanh thu từ hoạt động tài chính, và thu nhập khác) trừ đi tổng chi phí (bao gồm chi phí sản xuất, chi phí bán hàng, chi phí quản lý doanh nghiệp, chi phí tài chính, và chi phí khác).
Cách tính chi tiết:
- Tổng doanh thu = Doanh thu từ sản xuất và xuất khẩu + Doanh thu từ hoạt động tài chính + Thu nhập khác
- Tổng chi phí = Chi phí sản xuất + Chi phí bán hàng + Chi phí quản lý doanh nghiệp + Chi phí tài chính + Chi phí khác
Từ đó:
- Tổng doanh thu = 50 tỷ + 3 tỷ + 1 tỷ = 54 tỷ VND
- Tổng chi phí = 30 tỷ + 5 tỷ + 7 tỷ + 2 tỷ + 500 triệu = 44,5 tỷ VND
Lợi nhuận trước thuế TNDN = Tổng doanh thu – Tổng chi phí = 54 tỷ – 44,5 tỷ = 9,5 tỷ VND
2. Tính số thuế TNDN phải nộp
Để tính thuế TNDN phải nộp, đầu tiên phải xác định lợi nhuận chịu thuế bằng cách trừ đi khoản lỗ lũy kế từ lợi nhuận trước thuế. Sau đó, áp dụng thuế suất thuế TNDN vào lợi nhuận chịu thuế này.
Cách tính chi tiết:
- Lợi nhuận chịu thuế = Lợi nhuận trước thuế – Lỗ lũy kế
- Lợi nhuận chịu thuế = 9,5 tỷ – 3 tỷ = 6,5 tỷ VND
- Thuế TNDN phải nộp = Lợi nhuận chịu thuế * Thuế suất TNDN
- Thuế TNDN phải nộp = 6,5 tỷ * 20% = 1,3 tỷ VND
3. Giải thích tác động của khoản lỗ lũy kế
Khoản lỗ lũy kế từ năm trước được phép trừ vào lợi nhuận trước thuế TNDN để giảm lợi nhuận chịu thuế trong năm hiện tại. Điều này giúp công ty XYZ giảm số thuế TNDN phải nộp trong năm 2023. Cụ thể, nếu không có khoản lỗ lũy kế, công ty sẽ phải nộp thuế trên toàn bộ lợi nhuận trước thuế (9,5 tỷ VND), dẫn đến thuế TNDN phải nộp là 1,9 tỷ VND. Tuy nhiên, nhờ việc sử dụng khoản lỗ lũy kế, công ty chỉ phải nộp 1,3 tỷ VND thuế TNDN, tiết kiệm được 600 triệu VND.
ĐỌC THÊM VỀ THÔNG TIN SAU: Bài tập kế toán ngoại tệ có lời giải chi tiết
4. Câu hỏi liên quan
Công ty B có tổng doanh thu là 15 tỷ đồng, tổng chi phí hợp lý là 12 tỷ đồng. Ngoài ra, công ty còn có thu nhập khác từ hoạt động đầu tư là 500 triệu đồng. Hãy tính thuế TNDN phải nộp, biết rằng thuế suất TNDN là 20%.
- Lợi nhuận trước thuế từ hoạt động kinh doanh chính = Tổng doanh thu – Tổng chi phí hợp lý = 15 tỷ đồng – 12 tỷ đồng = 3 tỷ đồng.
- Tổng lợi nhuận trước thuế = Lợi nhuận trước thuế từ hoạt động kinh doanh chính + Thu nhập khác từ hoạt động đầu tư = 3 tỷ đồng + 0,5 tỷ đồng = 3,5 tỷ đồng.
- Thuế TNDN phải nộp = Tổng lợi nhuận trước thuế * Thuế suất TNDN = 3,5 tỷ đồng * 20% = 0,7 tỷ đồng (700 triệu đồng).
Công ty A có tổng doanh thu là 10 tỷ đồng và tổng chi phí hợp lý là 7 tỷ đồng. Hãy tính thuế TNDN phải nộp, biết rằng thuế suất TNDN là 20%.
- Lợi nhuận trước thuế của Công ty A = Tổng doanh thu – Tổng chi phí hợp lý = 10 tỷ đồng – 7 tỷ đồng = 3 tỷ đồng.
- Thuế TNDN phải nộp = Lợi nhuận trước thuế * Thuế suất TNDN = 3 tỷ đồng * 20% = 0,6 tỷ đồng (600 triệu đồng).
Trên đây là Bài tập tình huống về thuế thu nhập doanh nghiệp. Nếu có bất kỳ thắc mắc nào hãy liên hệ GIAYCHUNGNHAN, chúng tôi sẽ tư vấn hỗ trơ quý khách hàng.

Để lại một bình luận